Domain zusammenbinden.de kaufen?
Wir ziehen mit dem Projekt
zusammenbinden.de um.
Sind Sie am Kauf der Domain
zusammenbinden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusammenbinden.de kaufen?
Wie lange Befristung mit Sachgrund?
Wie lange Befristung mit Sachgrund? Die maximale Dauer einer Befristung mit Sachgrund beträgt in der Regel zwei Jahre. Es gibt jedoch Ausnahmen, z.B. bei Vertretungen oder Projektarbeiten, bei denen die Befristung bis zu vier Jahre dauern kann. Es ist wichtig, dass der Sachgrund klar definiert und im Arbeitsvertrag festgehalten wird. Nach Ablauf der Befristung endet das Arbeitsverhältnis automatisch, es sei denn, es wird eine Verlängerung vereinbart. Insgesamt bietet die Befristung mit Sachgrund eine flexible Möglichkeit für Arbeitgeber, temporäre Arbeitsbedürfnisse zu decken. **
Wie lange Befristung ohne Sachgrund?
Wie lange eine Befristung ohne Sachgrund dauern kann, hängt vom Teilzeit- und Befristungsgesetz ab. Grundsätzlich ist eine Befristung ohne Sachgrund bis zu einer Gesamtdauer von 2 Jahren zulässig. Innerhalb dieser Zeit können bis zu drei Verlängerungen erfolgen. Eine längere Befristung ohne Sachgrund ist nur in Ausnahmefällen möglich, beispielsweise wenn ein sachlicher Grund vorliegt oder tarifvertragliche Regelungen dies vorsehen. Es ist wichtig, die gesetzlichen Regelungen genau zu beachten, um rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Befristung
Top-Angebote
Produkte zum Begriff Befristung:
-
Die sachgrundlose Befristung bei Vorbeschäftigung. Die aktuelle Rechtsprechung des Bundesarbeitsgerichts und Bundesverfassungsgerichts, TaschenbuchDie Sachgrundlose Befristung Bei Vorbeschäftigung. Die Aktuelle Rechtsprechung Des Bundesarbeitsgerichts Und Bundesverfassungsgerichts, Taschenbuch Von Anonymous, Grin, 978-3-346-17400-0, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thie, Bernhard: Buchführung in gemeinnützigen VereinenBuchführung in gemeinnützigen Vereinen , ¿So haben Sie die Vereinsbuchführung sicher im Griff! Wer sich an die Buchführung gemeinnütziger Vereine wagt, benötigt Kenntnisse im Recht der Gemeinnützigkeit und muss sich insbesondere mit den Besonderheiten im Umsatzsteuerrecht auskennen. Dieses Wissen wird im Buch vermittelt und die beiden Standardkontenrahmen (SKR 49 und SKR 42) für gemeinnützige Vereine, Stiftungen und gGmbHs werden vorgestellt. 2025 löst der SKR 42 den SKR 49 in vielen Vereinen ab. Darüber hinaus werden die typischen Einnahmen und Ausgaben eines gemeinnützigen Vereins anhand von Fallbeispielen mit Buchungsvorschlägen für beide Kontenrahmen erläutert. Das Buch versteht sich als Arbeitshilfe für Praktiker, vermittelt aber auch Grundlagen der Gemeinnützigkeit, weil dieses Thema in der Ausbildung der Steuerberater nur am Rande vorkommt und in der Ausbildung der Steuerfachangestellten überhaupt keinen Platz hat. Das Werk ist aufgrund der zahlreichen Beispiele auch für Vorstände und Geschäftsführer gemeinnütziger Vereine geeignet, die sich in der doppelten Buchführung nicht oder nur wenig auskennen, die Geschäftsvorfälle in ihrer Organisation aber steuerrechtlich verstehen wollen, um die laufenden steuerlichen Verpflichtungen des Vereins erfüllen zu können. Es werden anhand der Beispielfälle aktuelle Rechtsentwicklungen in Gesetzgebung und Rechtsprechung anschaulich erklärt. Neu hinzugekommen ist in der 2. Auflage ein Kapitel über die Grundlagen der Rechnungslegung, das erklärt, für welche Gewinnermittlungsarten ein Verein sich entscheiden kann. Einnahmen-Ausgaben-Rechnung, Einnahmenüberschussrechnung und Bilanz mit Gewinn- und Verlustrechnung werden erläutert. Das Kapitel über Mittelverwendung und Rücklagen ist wesentlich erweitert worden. Der Autor geht darüber hinaus sowohl auf die Einführung der E-Rechnung als auch auf Bildungsleistungen sowie RS HFA 14 und RS HFA 21 des IDW ein. Der Zugriff auf ein ausführliches digitales Abc der Geschäftsvorfälle mit über 100 Schlagwörtern ist inklusive. Inhaltsverzeichnis: ¿Teil 1: Grundzüge der Gemeinnützigkeit Teil 2: Grundzüge der Rechnungslegung Teil 3: Typische Sachverhalte Teil 4: Mittelverwendung und Rücklagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Thie, Bernhard, Edition: NED, Auflage: 25002, Auflage/Ausgabe: 2., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 260, Keyword: Gemeinnützigkeit; Verein; Vereinsrecht; SKR 49; SKR 42; Steuererklärung; Zivilrecht; Verbandsrecht; Fördermittel; Steuerbegünstigste Zwecke; Zweckbetrieb; Umsatzsteuer; Bilanzierung; GmbH; Tax Compliance; Mittelverwendung und Rücklagen; E-Rechnung; Einnahmen-Ausgaben-Rechnung; Einnahmenüberschussrechnung; Gewinnermittlungsarten; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Verein - Vereinsrecht - VereinsG~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 260 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 390, Produktform: Kartoniert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjährung und gesetzliche Befristung., Taschenbuch von Alexander Grawein, Duncker & Humblot, 978-3-428-16384-7Verjährung Und Gesetzliche Befristung., Taschenbuch Von Alexander Grawein, Duncker & Humblot, 978-3-428-16384-7, Seitenanzahl: 24779,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was bedeutet "NVB" bei Befristung?
"NVB" steht für "nicht verlängerbar" und wird häufig in Zusammenhang mit einer befristeten Anstellung verwendet. Es bedeutet, dass der Arbeitsvertrag nach Ablauf der vereinbarten Befristung nicht verlängert werden kann und das Arbeitsverhältnis automatisch endet. **
-
Wie kann man die Befristung verlängern?
Um eine Befristung zu verlängern, müssen beide Parteien, also Arbeitgeber und Arbeitnehmer, einer Verlängerung zustimmen. Dies kann entweder durch eine mündliche Vereinbarung oder durch einen schriftlichen Zusatz zum bestehenden Arbeitsvertrag geschehen. Es ist wichtig, dass die Verlängerung vor Ablauf der ursprünglichen Befristung erfolgt, da eine nachträgliche Verlängerung in der Regel nicht möglich ist. **
-
Was ist ein Sachgrund für eine Befristung?
Ein Sachgrund für eine Befristung ist ein konkreter und objektiver Grund, der es rechtfertigt, dass ein Arbeitsverhältnis nur für eine bestimmte Zeitdauer besteht. Dieser Grund kann beispielsweise in der Vertretung einer abwesenden Mitarbeiterin oder einem saisonalen Arbeitsbedarf liegen. Ein Sachgrund muss im Arbeitsvertrag klar und deutlich benannt werden und darf nicht willkürlich gewählt werden. Ohne einen solchen Sachgrund ist eine Befristung nur bis zu einer maximalen Dauer von zwei Jahren zulässig. **
-
Was ist ein sachlicher Grund für Befristung?
Ein sachlicher Grund für Befristung liegt vor, wenn ein bestimmter Bedarf oder eine vorübergehende Situation im Unternehmen eine zeitlich begrenzte Beschäftigung erfordert. Dies kann beispielsweise bei Projektarbeit, Vertretungen oder saisonalen Schwankungen der Fall sein. Die Befristung dient in solchen Fällen dazu, flexibel auf die betrieblichen Erfordernisse zu reagieren, ohne langfristige Arbeitsverhältnisse einzugehen. Es ist wichtig, dass der sachliche Grund klar definiert und nachvollziehbar ist, um die Rechtmäßigkeit der Befristung zu gewährleisten. Letztendlich soll die Befristung dazu dienen, die Interessen von Arbeitgeber und Arbeitnehmer in Einklang zu bringen und eine flexible Arbeitsgestaltung zu ermöglichen. **


Kann der Arbeitsvertrag trotz Befristung gekündigt werden?
Ja, ein Arbeitsvertrag mit Befristung kann vor Ablauf der vereinbarten Frist gekündigt werden. Allerdings müssen dabei die gesetzlichen Kündigungsfristen eingehalten werden. Eine außerordentliche Kündigung ist nur unter bestimmten Voraussetzungen möglich. **
Wie oft erfolgt die Befristung des Arbeitsverhältnisses?
Die Befristung eines Arbeitsverhältnisses kann unterschiedlich oft erfolgen, je nach den Bedingungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer. Es gibt befristete Arbeitsverträge, die für eine bestimmte Dauer abgeschlossen werden, wie zum Beispiel für ein Jahr oder zwei Jahre. Es gibt aber auch befristete Arbeitsverträge, die an bestimmte Ereignisse oder Projekte gebunden sind und enden, wenn diese abgeschlossen sind. **
Top-Angebote
Produkte zum Begriff Befristung:
-
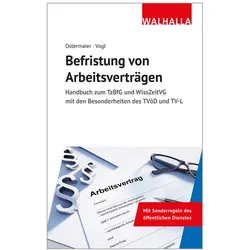
Befristung von Arbeitsverträgen, Fachbücher von Sylvia Vogt, Christian OstermaierBefristungen rechtssicher gestalten Ohne Kenntnisse der gesetzlichen Vorgaben und der Rechtsprechung besteht für den Arbeitgeber die Gefahr, eine unwirksame Befristungsabrede in einem Arbeitsvertrag aufzunehmen. Gegen seinen Willen entsteht dann ein unbefristetes Arbeitsverhältnis, das nur unter Beachtung der Kündigungsschutzvorschriften beendet werden kann. Personalverantwortliche benötigen daher einen fundierten Überblick über die sachlichen und formalen Voraussetzungen, durch die eine rechtswirksame Befristung von Arbeitsverhältnissen ermöglicht wird. Hier setzt das Handbuch Befristung von Arbeitsverträgen an: Kompakt und praxisnah werden die Möglichkeiten erläutert, gültige Befristungsabreden abzuschliessen, und Hinweise gegeben, wie Rechtsstreitigkeiten mit Beschäftigten vermieden werden können. Dargestellt werden: - Befristungsmöglichkeiten nach dem Teilzeit- und Befristungsgesetz (TzBfG) - Regelungen des Wissenschaftszeitvertragsgesetzes (WissZeitVG) für wissenschaftliches und künstlerisches Personal an Hochschulen und Forschungseinrichtungen - Überblick zum Gesetz über befristete Arbeitsverträge mit Ärzten in der Weiterbildung (ÄArbVtrG) und zu den Hochschulgesetzen der Länder - Sonderregelungen der Tarifverträge im öffentlichen Dienst (TVöD, TV-L) einschliesslich der Auswirkungen von Befristungen auf die Stufenzuordnung - Befristung von Arbeitsbedingungen wie kurzfristige Erhöhung der Arbeitszeit und vorübergehende Übertragung einer höherwertigen Tätigkeit - Aspekte der Mitbestimmung (Beteiligung des Betriebs- oder Personalrats) und des Rechtsschutzes.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Zulässigkeit von Kettenbefristungen. Befristung von Arbeitsverhältnissen zwecks Arbeitnehmervertretung, Taschenbuch von Anonymous, GRIN,Die Zulässigkeit Von Kettenbefristungen. Befristung Von Arbeitsverhältnissen Zwecks Arbeitnehmervertretung, Taschenbuch Von Anonymous, Grin, 978-3-389-03500-9, Seitenanzahl: 2416,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die sachgrundlose Befristung bei Vorbeschäftigung. Die aktuelle Rechtsprechung des Bundesarbeitsgerichts und Bundesverfassungsgerichts, TaschenbuchDie Sachgrundlose Befristung Bei Vorbeschäftigung. Die Aktuelle Rechtsprechung Des Bundesarbeitsgerichts Und Bundesverfassungsgerichts, Taschenbuch Von Anonymous, Grin, 978-3-346-17400-0, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thie, Bernhard: Buchführung in gemeinnützigen VereinenBuchführung in gemeinnützigen Vereinen , ¿So haben Sie die Vereinsbuchführung sicher im Griff! Wer sich an die Buchführung gemeinnütziger Vereine wagt, benötigt Kenntnisse im Recht der Gemeinnützigkeit und muss sich insbesondere mit den Besonderheiten im Umsatzsteuerrecht auskennen. Dieses Wissen wird im Buch vermittelt und die beiden Standardkontenrahmen (SKR 49 und SKR 42) für gemeinnützige Vereine, Stiftungen und gGmbHs werden vorgestellt. 2025 löst der SKR 42 den SKR 49 in vielen Vereinen ab. Darüber hinaus werden die typischen Einnahmen und Ausgaben eines gemeinnützigen Vereins anhand von Fallbeispielen mit Buchungsvorschlägen für beide Kontenrahmen erläutert. Das Buch versteht sich als Arbeitshilfe für Praktiker, vermittelt aber auch Grundlagen der Gemeinnützigkeit, weil dieses Thema in der Ausbildung der Steuerberater nur am Rande vorkommt und in der Ausbildung der Steuerfachangestellten überhaupt keinen Platz hat. Das Werk ist aufgrund der zahlreichen Beispiele auch für Vorstände und Geschäftsführer gemeinnütziger Vereine geeignet, die sich in der doppelten Buchführung nicht oder nur wenig auskennen, die Geschäftsvorfälle in ihrer Organisation aber steuerrechtlich verstehen wollen, um die laufenden steuerlichen Verpflichtungen des Vereins erfüllen zu können. Es werden anhand der Beispielfälle aktuelle Rechtsentwicklungen in Gesetzgebung und Rechtsprechung anschaulich erklärt. Neu hinzugekommen ist in der 2. Auflage ein Kapitel über die Grundlagen der Rechnungslegung, das erklärt, für welche Gewinnermittlungsarten ein Verein sich entscheiden kann. Einnahmen-Ausgaben-Rechnung, Einnahmenüberschussrechnung und Bilanz mit Gewinn- und Verlustrechnung werden erläutert. Das Kapitel über Mittelverwendung und Rücklagen ist wesentlich erweitert worden. Der Autor geht darüber hinaus sowohl auf die Einführung der E-Rechnung als auch auf Bildungsleistungen sowie RS HFA 14 und RS HFA 21 des IDW ein. Der Zugriff auf ein ausführliches digitales Abc der Geschäftsvorfälle mit über 100 Schlagwörtern ist inklusive. Inhaltsverzeichnis: ¿Teil 1: Grundzüge der Gemeinnützigkeit Teil 2: Grundzüge der Rechnungslegung Teil 3: Typische Sachverhalte Teil 4: Mittelverwendung und Rücklagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Thie, Bernhard, Edition: NED, Auflage: 25002, Auflage/Ausgabe: 2., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 260, Keyword: Gemeinnützigkeit; Verein; Vereinsrecht; SKR 49; SKR 42; Steuererklärung; Zivilrecht; Verbandsrecht; Fördermittel; Steuerbegünstigste Zwecke; Zweckbetrieb; Umsatzsteuer; Bilanzierung; GmbH; Tax Compliance; Mittelverwendung und Rücklagen; E-Rechnung; Einnahmen-Ausgaben-Rechnung; Einnahmenüberschussrechnung; Gewinnermittlungsarten; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Verein - Vereinsrecht - VereinsG~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 260 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 390, Produktform: Kartoniert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange Befristung mit Sachgrund?
Wie lange Befristung mit Sachgrund? Die maximale Dauer einer Befristung mit Sachgrund beträgt in der Regel zwei Jahre. Es gibt jedoch Ausnahmen, z.B. bei Vertretungen oder Projektarbeiten, bei denen die Befristung bis zu vier Jahre dauern kann. Es ist wichtig, dass der Sachgrund klar definiert und im Arbeitsvertrag festgehalten wird. Nach Ablauf der Befristung endet das Arbeitsverhältnis automatisch, es sei denn, es wird eine Verlängerung vereinbart. Insgesamt bietet die Befristung mit Sachgrund eine flexible Möglichkeit für Arbeitgeber, temporäre Arbeitsbedürfnisse zu decken. **
-
Wie lange Befristung ohne Sachgrund?
Wie lange eine Befristung ohne Sachgrund dauern kann, hängt vom Teilzeit- und Befristungsgesetz ab. Grundsätzlich ist eine Befristung ohne Sachgrund bis zu einer Gesamtdauer von 2 Jahren zulässig. Innerhalb dieser Zeit können bis zu drei Verlängerungen erfolgen. Eine längere Befristung ohne Sachgrund ist nur in Ausnahmefällen möglich, beispielsweise wenn ein sachlicher Grund vorliegt oder tarifvertragliche Regelungen dies vorsehen. Es ist wichtig, die gesetzlichen Regelungen genau zu beachten, um rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet "NVB" bei Befristung?
"NVB" steht für "nicht verlängerbar" und wird häufig in Zusammenhang mit einer befristeten Anstellung verwendet. Es bedeutet, dass der Arbeitsvertrag nach Ablauf der vereinbarten Befristung nicht verlängert werden kann und das Arbeitsverhältnis automatisch endet. **
-
Wie kann man die Befristung verlängern?
Um eine Befristung zu verlängern, müssen beide Parteien, also Arbeitgeber und Arbeitnehmer, einer Verlängerung zustimmen. Dies kann entweder durch eine mündliche Vereinbarung oder durch einen schriftlichen Zusatz zum bestehenden Arbeitsvertrag geschehen. Es ist wichtig, dass die Verlängerung vor Ablauf der ursprünglichen Befristung erfolgt, da eine nachträgliche Verlängerung in der Regel nicht möglich ist. **
Ähnliche Suchbegriffe für Befristung
-
Verjährung und gesetzliche Befristung., Taschenbuch von Alexander Grawein, Duncker & Humblot, 978-3-428-16384-7Verjährung Und Gesetzliche Befristung., Taschenbuch Von Alexander Grawein, Duncker & Humblot, 978-3-428-16384-7, Seitenanzahl: 24779,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Befristung und Beendigung von Mietverhältnissen im Anwendungsbereich des MRG unter besonderer Berücksichtigung der jeweiligen Übergangsregelungen,Befristung Und Beendigung Von Mietverhältnissen Im Anwendungsbereich Des Mrg Unter Besonderer Berücksichtigung Der Jeweiligen Übergangsregelungen, Taschenbuch Von Stephan Keiler, Grin, 978-3-8386-7248-9, Seitenanzahl: 7274,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Sachgrund für eine Befristung?
Ein Sachgrund für eine Befristung ist ein konkreter und objektiver Grund, der es rechtfertigt, dass ein Arbeitsverhältnis nur für eine bestimmte Zeitdauer besteht. Dieser Grund kann beispielsweise in der Vertretung einer abwesenden Mitarbeiterin oder einem saisonalen Arbeitsbedarf liegen. Ein Sachgrund muss im Arbeitsvertrag klar und deutlich benannt werden und darf nicht willkürlich gewählt werden. Ohne einen solchen Sachgrund ist eine Befristung nur bis zu einer maximalen Dauer von zwei Jahren zulässig. **
-
Was ist ein sachlicher Grund für Befristung?
Ein sachlicher Grund für Befristung liegt vor, wenn ein bestimmter Bedarf oder eine vorübergehende Situation im Unternehmen eine zeitlich begrenzte Beschäftigung erfordert. Dies kann beispielsweise bei Projektarbeit, Vertretungen oder saisonalen Schwankungen der Fall sein. Die Befristung dient in solchen Fällen dazu, flexibel auf die betrieblichen Erfordernisse zu reagieren, ohne langfristige Arbeitsverhältnisse einzugehen. Es ist wichtig, dass der sachliche Grund klar definiert und nachvollziehbar ist, um die Rechtmäßigkeit der Befristung zu gewährleisten. Letztendlich soll die Befristung dazu dienen, die Interessen von Arbeitgeber und Arbeitnehmer in Einklang zu bringen und eine flexible Arbeitsgestaltung zu ermöglichen. **
-
Kann der Arbeitsvertrag trotz Befristung gekündigt werden?
Ja, ein Arbeitsvertrag mit Befristung kann vor Ablauf der vereinbarten Frist gekündigt werden. Allerdings müssen dabei die gesetzlichen Kündigungsfristen eingehalten werden. Eine außerordentliche Kündigung ist nur unter bestimmten Voraussetzungen möglich. **
-
Wie oft erfolgt die Befristung des Arbeitsverhältnisses?
Die Befristung eines Arbeitsverhältnisses kann unterschiedlich oft erfolgen, je nach den Bedingungen und Vereinbarungen zwischen Arbeitgeber und Arbeitnehmer. Es gibt befristete Arbeitsverträge, die für eine bestimmte Dauer abgeschlossen werden, wie zum Beispiel für ein Jahr oder zwei Jahre. Es gibt aber auch befristete Arbeitsverträge, die an bestimmte Ereignisse oder Projekte gebunden sind und enden, wenn diese abgeschlossen sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.