Domain zusammenbinden.de kaufen?
Wir ziehen mit dem Projekt
zusammenbinden.de um.
Sind Sie am Kauf der Domain
zusammenbinden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusammenbinden.de kaufen?
Warum latente Steuern?
Latente Steuern sind wichtig, um die unterschiedlichen steuerlichen Behandlungen von Vermögenswerten und Verbindlichkeiten in der Bilanz zu berücksichtigen. Sie entstehen, wenn es Unterschiede zwischen den handelsrechtlichen und steuerlichen Bewertungen gibt. Diese Unterschiede können zu zukünftigen steuerlichen Vorteilen oder Belastungen führen, die in der Bilanz berücksichtigt werden müssen. Daher ist es wichtig, latente Steuern zu erfassen, um ein realistisches Bild der steuerlichen Verpflichtungen und Möglichkeiten eines Unternehmens zu erhalten. Letztendlich dienen latente Steuern dazu, die Transparenz und Genauigkeit der Finanzberichterstattung zu verbessern. **
Wann entstehen latente Steuern?
Latente Steuern entstehen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Verbindlichkeiten gibt. Diese Unterschiede können beispielsweise durch Abschreibungen, Rückstellungen oder Währungsumrechnungen entstehen. Latente Steuern werden erfasst, um zukünftige Steuerzahlungen oder -erstattungen zu berücksichtigen, die sich aus der Auflösung dieser Unterschiede ergeben. Sie sind ein wichtiger Bestandteil der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS) und müssen entsprechend in der Bilanz ausgewiesen werden. **

Ähnliche Suchbegriffe für Latente
Top-Angebote
Produkte zum Begriff Latente:
-
Einig - aber nicht einheitlich, Sachbücher von Ruth DreifussDas Buch "Einig - aber nicht einheitlich" bietet einen umfassenden Überblick über die Geschichte der Schweizer Sozialdemokratie von ihren Anfängen im 19. Jahrhundert bis zur Gründung der Kantonalpartei in Appenzell Innerrhoden im Jahr 2012. Es beleuchtet nicht nur die historischen Fakten, sondern auch die Entwicklung sozialdemokratischer Ideen und Visionen im Laufe der Zeit. Themenseiten widmen sich bedeutenden Errungenschaften wie dem Frauenstimmrecht und der Einführung der AHV, während Schlüsselereignisse wie der Landesstreik und die Wende von 1968 in den Kontext gesetzt werden. Das Buch thematisiert zudem die Veränderungen in der Parteihaltung zu Themen wie Eugenik und Fortschrittsglauben. Ein lexikalischer Anhang bietet biografische Informationen zu wichtigen Persönlichkeiten und erläutert grundlegende sozialdemokratische Begriffe sowie relevante Statistiken.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchführung in gemeinnützigen Vereinen, Fachbücher von Bernhard ThieDas Buch "Buchführung in gemeinnützigen Vereinen" von Bernhard Thie bietet eine umfassende Einführung in die spezifischen Anforderungen und Herausforderungen der Buchführung für gemeinnützige Organisationen. Es richtet sich an Personen, die in der Verwaltung oder im Finanzbereich von Vereinen tätig sind, und vermittelt praxisnahe Kenntnisse zur ordnungsgemässen Buchführung. Die dritte Auflage enthält aktuelle Informationen und Beispiele, die auf die Bedürfnisse von gemeinnützigen Vereinen zugeschnitten sind. Mit 320 Seiten bietet das Buch eine detaillierte Analyse der relevanten gesetzlichen Bestimmungen sowie praxisorientierte Tipps zur Umsetzung. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Ratgeber für alle, die sich mit der Buchführung in diesem speziellen Bereich auseinandersetzen möchten.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thie, Bernhard: Buchführung in gemeinnützigen VereinenBuchführung in gemeinnützigen Vereinen , ¿So haben Sie die Vereinsbuchführung sicher im Griff! Wer sich an die Buchführung gemeinnütziger Vereine wagt, benötigt Kenntnisse im Recht der Gemeinnützigkeit und muss sich insbesondere mit den Besonderheiten im Umsatzsteuerrecht auskennen. Dieses Wissen wird im Buch vermittelt und die beiden Standardkontenrahmen (SKR 49 und SKR 42) für gemeinnützige Vereine, Stiftungen und gGmbHs werden vorgestellt. 2025 löst der SKR 42 den SKR 49 in vielen Vereinen ab. Darüber hinaus werden die typischen Einnahmen und Ausgaben eines gemeinnützigen Vereins anhand von Fallbeispielen mit Buchungsvorschlägen für beide Kontenrahmen erläutert. Das Buch versteht sich als Arbeitshilfe für Praktiker, vermittelt aber auch Grundlagen der Gemeinnützigkeit, weil dieses Thema in der Ausbildung der Steuerberater nur am Rande vorkommt und in der Ausbildung der Steuerfachangestellten überhaupt keinen Platz hat. Das Werk ist aufgrund der zahlreichen Beispiele auch für Vorstände und Geschäftsführer gemeinnütziger Vereine geeignet, die sich in der doppelten Buchführung nicht oder nur wenig auskennen, die Geschäftsvorfälle in ihrer Organisation aber steuerrechtlich verstehen wollen, um die laufenden steuerlichen Verpflichtungen des Vereins erfüllen zu können. Es werden anhand der Beispielfälle aktuelle Rechtsentwicklungen in Gesetzgebung und Rechtsprechung anschaulich erklärt. Neu hinzugekommen ist in der 2. Auflage ein Kapitel über die Grundlagen der Rechnungslegung, das erklärt, für welche Gewinnermittlungsarten ein Verein sich entscheiden kann. Einnahmen-Ausgaben-Rechnung, Einnahmenüberschussrechnung und Bilanz mit Gewinn- und Verlustrechnung werden erläutert. Das Kapitel über Mittelverwendung und Rücklagen ist wesentlich erweitert worden. Der Autor geht darüber hinaus sowohl auf die Einführung der E-Rechnung als auch auf Bildungsleistungen sowie RS HFA 14 und RS HFA 21 des IDW ein. Der Zugriff auf ein ausführliches digitales Abc der Geschäftsvorfälle mit über 100 Schlagwörtern ist inklusive. Inhaltsverzeichnis: ¿Teil 1: Grundzüge der Gemeinnützigkeit Teil 2: Grundzüge der Rechnungslegung Teil 3: Typische Sachverhalte Teil 4: Mittelverwendung und Rücklagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Thie, Bernhard, Edition: NED, Auflage: 25002, Auflage/Ausgabe: 2., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 260, Keyword: Gemeinnützigkeit; Verein; Vereinsrecht; SKR 49; SKR 42; Steuererklärung; Zivilrecht; Verbandsrecht; Fördermittel; Steuerbegünstigste Zwecke; Zweckbetrieb; Umsatzsteuer; Bilanzierung; GmbH; Tax Compliance; Mittelverwendung und Rücklagen; E-Rechnung; Einnahmen-Ausgaben-Rechnung; Einnahmenüberschussrechnung; Gewinnermittlungsarten; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Verein - Vereinsrecht - VereinsG~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 260 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 390, Produktform: Kartoniert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet "latente Talente"?
"Latente Talente" bezieht sich auf Fähigkeiten oder Begabungen, die eine Person besitzt, aber noch nicht vollständig entwickelt oder entdeckt hat. Diese Talente können vorhanden sein, werden jedoch möglicherweise nicht erkannt oder genutzt. Durch gezielte Förderung oder Entdeckung können diese Talente zum Vorschein kommen und weiterentwickelt werden. **
-
Was bedeutet latente Disposition?
Eine latente Disposition bezieht sich auf eine angeborene oder erworbene Anfälligkeit oder Veranlagung für eine bestimmte Eigenschaft oder Krankheit, die jedoch noch nicht zum Ausbruch gekommen ist. Es handelt sich um eine verborgene oder versteckte Neigung, die potenziell in bestimmten Situationen oder unter bestimmten Bedingungen zum Vorschein kommen kann. Eine latente Disposition kann durch genetische Faktoren, Umweltfaktoren oder eine Kombination aus beiden beeinflusst werden. **
-
Was sind latente Steuern Beispiel?
Was sind latente Steuern Beispiel? **
-
Wer muss latente Steuern ausweisen?
Unternehmen müssen latente Steuern ausweisen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Schulden gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz berücksichtigt werden müssen. Die Ausweispflicht für latente Steuern ergibt sich aus den internationalen Rechnungslegungsstandards (IFRS) sowie aus nationalen Rechnungslegungsvorschriften. Latente Steuern werden in der Bilanz als Aktiva oder Passiva ausgewiesen, je nachdem ob sie zu einer Steuerersparnis oder zu einer höheren Steuerbelastung in der Zukunft führen. Insgesamt dienen latente Steuern dazu, die zukünftigen steuerlichen Verpflichtungen und Erträge eines Unternehmens transparent darzustellen. **

Wie bucht man latente Steuern?
Wie bucht man latente Steuern? Latente Steuern werden in der Bilanzierung verwendet, um Unterschiede zwischen den steuerlichen und den handelsrechtlichen Gewinnen zu berücksichtigen. Um latente Steuern zu buchen, müssen zunächst die temporären Differenzen zwischen steuerlichen und handelsrechtlichen Werten identifiziert werden. Anschließend wird der latente Steueranspruch oder die latente Steuerschuld berechnet und in der Bilanz ausgewiesen. Die Buchung erfolgt dann durch die Erstellung entsprechender Buchungssätze, um den korrekten Betrag in der Bilanz zu erfassen. Es ist wichtig, dass Unternehmen die geltenden Rechnungslegungsvorschriften und Steuergesetze beachten, um latente Steuern ordnungsgemäß zu buchen. **
Wer muss latente Steuern bilanzieren?
Unternehmen müssen latente Steuern bilanzieren, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Verbindlichkeiten gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz berücksichtigt werden müssen. Die Bilanzierung latenter Steuern ist daher ein wichtiger Bestandteil der Rechnungslegung, um ein korrektes Bild der finanziellen Situation eines Unternehmens zu vermitteln. Unternehmen müssen sicherstellen, dass sie die geltenden Rechnungslegungsvorschriften und Steuergesetze einhalten, um latente Steuern ordnungsgemäß zu bilanzieren. Dies dient auch dazu, Investoren und Gläubiger über potenzielle steuerliche Risiken und Chancen zu informieren. **
Top-Angebote
Produkte zum Begriff Latente:
-
POSTER Set Mit 6 Latente Natur In Kulissen Abstracts Ästhetische Dekorative Gemälde Für Ihr Wohnzimmer, Schlafzimmer, Zuhause A3 & A4 RahmenlosGRÖSSE: Enthält 2 A3-Poster (29,7 x 42 cm) und 4 A4-Poster (21 x 29,7 cm). Keine Rahmen enthalten, NUR DRUCKE. Ideal zum Aufhängen an Innenwänden und zum schnellen, einfachen und kostengünstigen Auffrischen der Inneneinrichtung Ihres Zuhauses. Wohndekor mit den neuesten Trends und Innovationen in der Wandkunst. WANDDEKORATION MIT BILDERN UND KUNSTDRUCKEN: Perfekter Kunstdruck zum Verschenken oder Dekorieren Ihres Schlafzimmers, Wohnzimmers, Arbeitszimmers, Geschäfts ... Dekorative Illustrationen mit einer von Kunstgalerien inspirierten Ästhetik. Ideal in jedem Raum kombinierbar. GEDRUCKT AUF PREMIUM-PAPIER UND -TINTEN: Alle Drucke verwenden langlebige Xerox-Tinten auf 250-Gramm-Papier mit FSC- und Ecolabel-Zertifizierung. VERSAND UND SCHUTZ UNSERER PRODUKTE: Sie werden verpackt in einem stabilen, robusten Umschlag oder einer Papprolle oder zusammen mit ihren Rahmen in einem gut geschützten Karton versandt, um Transportschäden zu vermeiden und sicherzustellen, dass sie in einwandfreiem Zustand bei Ihnen zu Hause ankommen. GARANTIE UND VERTRAUEN MADE IN SPANIEN: Hergestellt und versendet aus Spanien innerhalb von 48/72 Stunden. Wir bieten Kundenservice und Rücksendungen in Spanien an.24,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
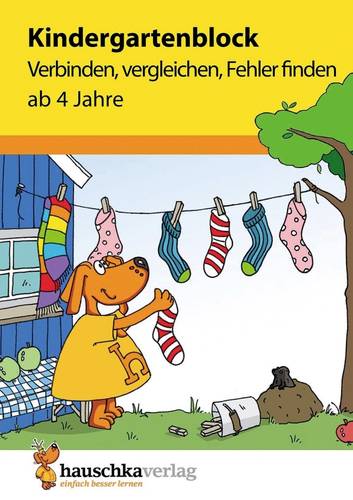
Kindergartenblock - Verbinden, vergleiViele verschiedene Übungen zum Verbinden und Vergleichen erwarten die Kinder in diesem Kindergartenblock. Dabei werden gleichzeitig Konzentration, Motorik und genaues Hinsehen gefördert. Alle Aufgaben sind liebevoll und kindgerecht illustriert und bieten eine ideale Vorbereitung auf die Vor- und Grundschule. Durch das handliche Format ist der Block der ideale Begleiter für zuhause und unterwegs!7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Einig - aber nicht einheitlich, Sachbücher von Ruth DreifussDas Buch "Einig - aber nicht einheitlich" bietet einen umfassenden Überblick über die Geschichte der Schweizer Sozialdemokratie von ihren Anfängen im 19. Jahrhundert bis zur Gründung der Kantonalpartei in Appenzell Innerrhoden im Jahr 2012. Es beleuchtet nicht nur die historischen Fakten, sondern auch die Entwicklung sozialdemokratischer Ideen und Visionen im Laufe der Zeit. Themenseiten widmen sich bedeutenden Errungenschaften wie dem Frauenstimmrecht und der Einführung der AHV, während Schlüsselereignisse wie der Landesstreik und die Wende von 1968 in den Kontext gesetzt werden. Das Buch thematisiert zudem die Veränderungen in der Parteihaltung zu Themen wie Eugenik und Fortschrittsglauben. Ein lexikalischer Anhang bietet biografische Informationen zu wichtigen Persönlichkeiten und erläutert grundlegende sozialdemokratische Begriffe sowie relevante Statistiken.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum latente Steuern?
Latente Steuern sind wichtig, um die unterschiedlichen steuerlichen Behandlungen von Vermögenswerten und Verbindlichkeiten in der Bilanz zu berücksichtigen. Sie entstehen, wenn es Unterschiede zwischen den handelsrechtlichen und steuerlichen Bewertungen gibt. Diese Unterschiede können zu zukünftigen steuerlichen Vorteilen oder Belastungen führen, die in der Bilanz berücksichtigt werden müssen. Daher ist es wichtig, latente Steuern zu erfassen, um ein realistisches Bild der steuerlichen Verpflichtungen und Möglichkeiten eines Unternehmens zu erhalten. Letztendlich dienen latente Steuern dazu, die Transparenz und Genauigkeit der Finanzberichterstattung zu verbessern. **
-
Wann entstehen latente Steuern?
Latente Steuern entstehen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Verbindlichkeiten gibt. Diese Unterschiede können beispielsweise durch Abschreibungen, Rückstellungen oder Währungsumrechnungen entstehen. Latente Steuern werden erfasst, um zukünftige Steuerzahlungen oder -erstattungen zu berücksichtigen, die sich aus der Auflösung dieser Unterschiede ergeben. Sie sind ein wichtiger Bestandteil der Bilanzierung nach internationalen Rechnungslegungsstandards (IFRS) und müssen entsprechend in der Bilanz ausgewiesen werden. **
-
Was bedeutet "latente Talente"?
"Latente Talente" bezieht sich auf Fähigkeiten oder Begabungen, die eine Person besitzt, aber noch nicht vollständig entwickelt oder entdeckt hat. Diese Talente können vorhanden sein, werden jedoch möglicherweise nicht erkannt oder genutzt. Durch gezielte Förderung oder Entdeckung können diese Talente zum Vorschein kommen und weiterentwickelt werden. **
-
Was bedeutet latente Disposition?
Eine latente Disposition bezieht sich auf eine angeborene oder erworbene Anfälligkeit oder Veranlagung für eine bestimmte Eigenschaft oder Krankheit, die jedoch noch nicht zum Ausbruch gekommen ist. Es handelt sich um eine verborgene oder versteckte Neigung, die potenziell in bestimmten Situationen oder unter bestimmten Bedingungen zum Vorschein kommen kann. Eine latente Disposition kann durch genetische Faktoren, Umweltfaktoren oder eine Kombination aus beiden beeinflusst werden. **
Ähnliche Suchbegriffe für Latente
-
Buchführung in gemeinnützigen Vereinen, Fachbücher von Bernhard ThieDas Buch "Buchführung in gemeinnützigen Vereinen" von Bernhard Thie bietet eine umfassende Einführung in die spezifischen Anforderungen und Herausforderungen der Buchführung für gemeinnützige Organisationen. Es richtet sich an Personen, die in der Verwaltung oder im Finanzbereich von Vereinen tätig sind, und vermittelt praxisnahe Kenntnisse zur ordnungsgemässen Buchführung. Die dritte Auflage enthält aktuelle Informationen und Beispiele, die auf die Bedürfnisse von gemeinnützigen Vereinen zugeschnitten sind. Mit 320 Seiten bietet das Buch eine detaillierte Analyse der relevanten gesetzlichen Bestimmungen sowie praxisorientierte Tipps zur Umsetzung. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Ratgeber für alle, die sich mit der Buchführung in diesem speziellen Bereich auseinandersetzen möchten.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thie, Bernhard: Buchführung in gemeinnützigen VereinenBuchführung in gemeinnützigen Vereinen , ¿So haben Sie die Vereinsbuchführung sicher im Griff! Wer sich an die Buchführung gemeinnütziger Vereine wagt, benötigt Kenntnisse im Recht der Gemeinnützigkeit und muss sich insbesondere mit den Besonderheiten im Umsatzsteuerrecht auskennen. Dieses Wissen wird im Buch vermittelt und die beiden Standardkontenrahmen (SKR 49 und SKR 42) für gemeinnützige Vereine, Stiftungen und gGmbHs werden vorgestellt. 2025 löst der SKR 42 den SKR 49 in vielen Vereinen ab. Darüber hinaus werden die typischen Einnahmen und Ausgaben eines gemeinnützigen Vereins anhand von Fallbeispielen mit Buchungsvorschlägen für beide Kontenrahmen erläutert. Das Buch versteht sich als Arbeitshilfe für Praktiker, vermittelt aber auch Grundlagen der Gemeinnützigkeit, weil dieses Thema in der Ausbildung der Steuerberater nur am Rande vorkommt und in der Ausbildung der Steuerfachangestellten überhaupt keinen Platz hat. Das Werk ist aufgrund der zahlreichen Beispiele auch für Vorstände und Geschäftsführer gemeinnütziger Vereine geeignet, die sich in der doppelten Buchführung nicht oder nur wenig auskennen, die Geschäftsvorfälle in ihrer Organisation aber steuerrechtlich verstehen wollen, um die laufenden steuerlichen Verpflichtungen des Vereins erfüllen zu können. Es werden anhand der Beispielfälle aktuelle Rechtsentwicklungen in Gesetzgebung und Rechtsprechung anschaulich erklärt. Neu hinzugekommen ist in der 2. Auflage ein Kapitel über die Grundlagen der Rechnungslegung, das erklärt, für welche Gewinnermittlungsarten ein Verein sich entscheiden kann. Einnahmen-Ausgaben-Rechnung, Einnahmenüberschussrechnung und Bilanz mit Gewinn- und Verlustrechnung werden erläutert. Das Kapitel über Mittelverwendung und Rücklagen ist wesentlich erweitert worden. Der Autor geht darüber hinaus sowohl auf die Einführung der E-Rechnung als auch auf Bildungsleistungen sowie RS HFA 14 und RS HFA 21 des IDW ein. Der Zugriff auf ein ausführliches digitales Abc der Geschäftsvorfälle mit über 100 Schlagwörtern ist inklusive. Inhaltsverzeichnis: ¿Teil 1: Grundzüge der Gemeinnützigkeit Teil 2: Grundzüge der Rechnungslegung Teil 3: Typische Sachverhalte Teil 4: Mittelverwendung und Rücklagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Thie, Bernhard, Edition: NED, Auflage: 25002, Auflage/Ausgabe: 2., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 260, Keyword: Gemeinnützigkeit; Verein; Vereinsrecht; SKR 49; SKR 42; Steuererklärung; Zivilrecht; Verbandsrecht; Fördermittel; Steuerbegünstigste Zwecke; Zweckbetrieb; Umsatzsteuer; Bilanzierung; GmbH; Tax Compliance; Mittelverwendung und Rücklagen; E-Rechnung; Einnahmen-Ausgaben-Rechnung; Einnahmenüberschussrechnung; Gewinnermittlungsarten; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Verein - Vereinsrecht - VereinsG~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 260 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 390, Produktform: Kartoniert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pawel, Andreas: Wunder verbindenWunder verbinden , Stehen und Staunen! Die größte Staumauer Deutschlands und die weltweit längste Hängebrücke ihrer Art sind ein einzigartiges Ensemble! Umrahmt werden sie vom Rappbodestausee, der von den Quellen und Zuflüssen der Bode gespeist wird, die ihre dann eindrucksvollste Gestalt im Bodetal findet. Andreas Pawel erzählt vom Harzer Erfindergeist in einer der schönsten Regionen des Gebirges. Mit dem Aufbau des Bodewerks erfährt ein vielhundertjähriges Aufeinandertreffen von Natur, Kultur und Technik eine Krönung. Mit magischen Fotografien verbindet Clemens Bussert den Lauf des Wassers und die Wunder menschlichen Wirkens zu einem unvergeßlichen Panorama. , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 20240913, Produktform: Leinen, Autoren: Pawel, Andreas, Fotograph: Bussert, Clemens, Seitenzahl/Blattzahl: 240, Keyword: Bodetal; Harz; Harzdrenalin; Rappbodestausee; Rappbodetalsperre, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 19, Gewicht: 1288, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
POSTER Set Mit 6 Latente Natur In Kulissen Abstracts Ästhetische Dekorative Gemälde Für Ihr Wohnzimmer, Schlafzimmer, Zuhause A3 & A4 Schwarzer RahmenGRÖSSE: Enthält 2 A3-Poster (29,7 x 42 cm) und 4 A4-Poster (21 x 29,7 cm). Keine Rahmen enthalten, NUR DRUCKE. Ideal zum Aufhängen an Innenwänden und zum schnellen, einfachen und kostengünstigen Auffrischen der Inneneinrichtung Ihres Zuhauses. Wohndekor mit den neuesten Trends und Innovationen in der Wandkunst. WANDDEKORATION MIT BILDERN UND KUNSTDRUCKEN: Perfekter Kunstdruck zum Verschenken oder Dekorieren Ihres Schlafzimmers, Wohnzimmers, Arbeitszimmers, Geschäfts ... Dekorative Illustrationen mit einer von Kunstgalerien inspirierten Ästhetik. Ideal in jedem Raum kombinierbar. GEDRUCKT AUF PREMIUM-PAPIER UND -TINTEN: Alle Drucke verwenden langlebige Xerox-Tinten auf 250-Gramm-Papier mit FSC- und Ecolabel-Zertifizierung. VERSAND UND SCHUTZ UNSERER PRODUKTE: Sie werden verpackt in einem stabilen, robusten Umschlag oder einer Papprolle oder zusammen mit ihren Rahmen in einem gut geschützten Karton versandt, um Transportschäden zu vermeiden und sicherzustellen, dass sie in einwandfreiem Zustand bei Ihnen zu Hause ankommen. GARANTIE UND VERTRAUEN MADE IN SPANIEN: Hergestellt und versendet aus Spanien innerhalb von 48/72 Stunden. Wir bieten Kundenservice und Rücksendungen in Spanien an.64,90 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was sind latente Steuern Beispiel?
Was sind latente Steuern Beispiel? **
-
Wer muss latente Steuern ausweisen?
Unternehmen müssen latente Steuern ausweisen, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Schulden gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz berücksichtigt werden müssen. Die Ausweispflicht für latente Steuern ergibt sich aus den internationalen Rechnungslegungsstandards (IFRS) sowie aus nationalen Rechnungslegungsvorschriften. Latente Steuern werden in der Bilanz als Aktiva oder Passiva ausgewiesen, je nachdem ob sie zu einer Steuerersparnis oder zu einer höheren Steuerbelastung in der Zukunft führen. Insgesamt dienen latente Steuern dazu, die zukünftigen steuerlichen Verpflichtungen und Erträge eines Unternehmens transparent darzustellen. **
-
Wie bucht man latente Steuern?
Wie bucht man latente Steuern? Latente Steuern werden in der Bilanzierung verwendet, um Unterschiede zwischen den steuerlichen und den handelsrechtlichen Gewinnen zu berücksichtigen. Um latente Steuern zu buchen, müssen zunächst die temporären Differenzen zwischen steuerlichen und handelsrechtlichen Werten identifiziert werden. Anschließend wird der latente Steueranspruch oder die latente Steuerschuld berechnet und in der Bilanz ausgewiesen. Die Buchung erfolgt dann durch die Erstellung entsprechender Buchungssätze, um den korrekten Betrag in der Bilanz zu erfassen. Es ist wichtig, dass Unternehmen die geltenden Rechnungslegungsvorschriften und Steuergesetze beachten, um latente Steuern ordnungsgemäß zu buchen. **
-
Wer muss latente Steuern bilanzieren?
Unternehmen müssen latente Steuern bilanzieren, wenn es Unterschiede zwischen den steuerlichen und den handelsrechtlichen Bewertungen von Vermögenswerten und Verbindlichkeiten gibt. Diese Unterschiede können zu zukünftigen steuerlichen Auswirkungen führen, die in der Bilanz berücksichtigt werden müssen. Die Bilanzierung latenter Steuern ist daher ein wichtiger Bestandteil der Rechnungslegung, um ein korrektes Bild der finanziellen Situation eines Unternehmens zu vermitteln. Unternehmen müssen sicherstellen, dass sie die geltenden Rechnungslegungsvorschriften und Steuergesetze einhalten, um latente Steuern ordnungsgemäß zu bilanzieren. Dies dient auch dazu, Investoren und Gläubiger über potenzielle steuerliche Risiken und Chancen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.