Domain zusammenbinden.de kaufen?
Wir ziehen mit dem Projekt
zusammenbinden.de um.
Sind Sie am Kauf der Domain
zusammenbinden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusammenbinden.de kaufen?
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **


Ähnliche Suchbegriffe für Verbucht
Top-Angebote
Produkte zum Begriff Verbucht:
-
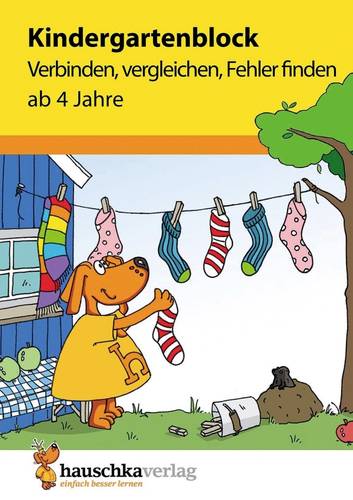
Kindergartenblock - Verbinden, vergleiViele verschiedene Übungen zum Verbinden und Vergleichen erwarten die Kinder in diesem Kindergartenblock. Dabei werden gleichzeitig Konzentration, Motorik und genaues Hinsehen gefördert. Alle Aufgaben sind liebevoll und kindgerecht illustriert und bieten eine ideale Vorbereitung auf die Vor- und Grundschule. Durch das handliche Format ist der Block der ideale Begleiter für zuhause und unterwegs!7,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Grand Cru To Go Thermobecher sandfarbig einheitlichIdeal für den Weg zur Arbeit und für Wochenendausflüge. Diesen Begleiter können Sie überall mit hinnehmen! Vorteile: Der Grand Cru To Go Thermobecher von Rosendahl hält Ihr Getränk lange Zeit auf der gewünschten Temperatur. Dank eines cleveren Knopfes lässt er sich mit einer Hand öffnen und ist damit das perfekte Gadget für das Auto. Der Silikongriff sorgt dafür, dass der Becher gut in der Hand liegt und nicht verrutscht. Der Rand des Bechers ist breit und abgerundet, um das Trinken von Getränken zu erleichtern - und zwar von beiden Seiten. Das Fassungsvermögen des Bechers beträgt 280 ml. Schicksal: Der Grand Cru To Go Becher ist sowohl für heiße als auch für kalte Getränke geeignet. Er ist daher das ganze Jahr über ideal. Materialien: Er ist aus Kunststoff hergestellt. BPA-frei. Gut zu wissen! Der Becher kann erfolgreich in der Spülmaschine gereinigt werden.27,39 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Thie, Bernhard: Buchführung in gemeinnützigen VereinenBuchführung in gemeinnützigen Vereinen , ¿So haben Sie die Vereinsbuchführung sicher im Griff! Wer sich an die Buchführung gemeinnütziger Vereine wagt, benötigt Kenntnisse im Recht der Gemeinnützigkeit und muss sich insbesondere mit den Besonderheiten im Umsatzsteuerrecht auskennen. Dieses Wissen wird im Buch vermittelt und die beiden Standardkontenrahmen (SKR 49 und SKR 42) für gemeinnützige Vereine, Stiftungen und gGmbHs werden vorgestellt. 2025 löst der SKR 42 den SKR 49 in vielen Vereinen ab. Darüber hinaus werden die typischen Einnahmen und Ausgaben eines gemeinnützigen Vereins anhand von Fallbeispielen mit Buchungsvorschlägen für beide Kontenrahmen erläutert. Das Buch versteht sich als Arbeitshilfe für Praktiker, vermittelt aber auch Grundlagen der Gemeinnützigkeit, weil dieses Thema in der Ausbildung der Steuerberater nur am Rande vorkommt und in der Ausbildung der Steuerfachangestellten überhaupt keinen Platz hat. Das Werk ist aufgrund der zahlreichen Beispiele auch für Vorstände und Geschäftsführer gemeinnütziger Vereine geeignet, die sich in der doppelten Buchführung nicht oder nur wenig auskennen, die Geschäftsvorfälle in ihrer Organisation aber steuerrechtlich verstehen wollen, um die laufenden steuerlichen Verpflichtungen des Vereins erfüllen zu können. Es werden anhand der Beispielfälle aktuelle Rechtsentwicklungen in Gesetzgebung und Rechtsprechung anschaulich erklärt. Neu hinzugekommen ist in der 2. Auflage ein Kapitel über die Grundlagen der Rechnungslegung, das erklärt, für welche Gewinnermittlungsarten ein Verein sich entscheiden kann. Einnahmen-Ausgaben-Rechnung, Einnahmenüberschussrechnung und Bilanz mit Gewinn- und Verlustrechnung werden erläutert. Das Kapitel über Mittelverwendung und Rücklagen ist wesentlich erweitert worden. Der Autor geht darüber hinaus sowohl auf die Einführung der E-Rechnung als auch auf Bildungsleistungen sowie RS HFA 14 und RS HFA 21 des IDW ein. Der Zugriff auf ein ausführliches digitales Abc der Geschäftsvorfälle mit über 100 Schlagwörtern ist inklusive. Inhaltsverzeichnis: ¿Teil 1: Grundzüge der Gemeinnützigkeit Teil 2: Grundzüge der Rechnungslegung Teil 3: Typische Sachverhalte Teil 4: Mittelverwendung und Rücklagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Thie, Bernhard, Edition: NED, Auflage: 25002, Auflage/Ausgabe: 2., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 260, Keyword: Gemeinnützigkeit; Verein; Vereinsrecht; SKR 49; SKR 42; Steuererklärung; Zivilrecht; Verbandsrecht; Fördermittel; Steuerbegünstigste Zwecke; Zweckbetrieb; Umsatzsteuer; Bilanzierung; GmbH; Tax Compliance; Mittelverwendung und Rücklagen; E-Rechnung; Einnahmen-Ausgaben-Rechnung; Einnahmenüberschussrechnung; Gewinnermittlungsarten; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Verein - Vereinsrecht - VereinsG~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 260 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 390, Produktform: Kartoniert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
Wie verbucht man eine Eingangsrechnung?
Um eine Eingangsrechnung zu verbuchen, muss zunächst geprüft werden, ob die Rechnung korrekt und vollständig ist. Anschließend wird die Rechnung in das Buchhaltungssystem eingetragen und den entsprechenden Kostenstellen zugeordnet. Die Umsatzsteuer wird separat ausgewiesen und ebenfalls verbucht. Nach der Verbuchung wird die Rechnung zur Zahlung freigegeben und der offene Betrag im System als Verbindlichkeit erfasst. Abschließend erfolgt die Zahlung der Rechnung, wodurch die Verbindlichkeit ausgebucht wird. **
Top-Angebote
Produkte zum Begriff Verbucht:
-
Stone Seifenschale Weiß matt einheitlichSie suchen die perfekte Ergänzung für Ihr Badezimmer? Dann ist die einzelne Seifenschale Stone von Decor Walther genau das Richtige für Sie. Plus: Das minimalistische Design und die sorgfältige Verarbeitung verleihen ihr einen stilvollen Look. Dank ihrer kompakten Maße passt sie in viele Waschbecken. Die robuste Konstruktion und die einfache Reinigung machen die Seifenschale nicht nur praktisch, sondern auch langlebig, so dass sie Ihnen viele Jahre lang dienen wird.54,11 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kindergartenblock - Verbinden, vergleiViele verschiedene Übungen zum Verbinden und Vergleichen erwarten die Kinder in diesem Kindergartenblock. Dabei werden gleichzeitig Konzentration, Motorik und genaues Hinsehen gefördert. Alle Aufgaben sind liebevoll und kindgerecht illustriert und bieten eine ideale Vorbereitung auf die Vor- und Grundschule. Durch das handliche Format ist der Block der ideale Begleiter für zuhause und unterwegs!7,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie verbucht man Buchungssätze korrekt und wie werden Weihnachtsgeschenke verbucht?
Buchungssätze werden korrekt verbucht, indem man die entsprechenden Konten und Beträge in der Buchhaltung erfasst. Dabei werden die Soll- und Haben-Seite ausgeglichen, um die Bilanz und Gewinn- und Verlustrechnung korrekt darzustellen. Weihnachtsgeschenke werden in der Regel als Aufwand verbucht, da sie als betriebliche Ausgaben betrachtet werden. Je nach Art der Geschenke können sie in verschiedenen Konten wie z.B. "Geschenke an Kunden" oder "Geschenke an Mitarbeiter" erfasst werden. **
-
Wie verbucht man Verzugszinsen?
Wie verbucht man Verzugszinsen? Verzugszinsen werden in der Regel als Finanzaufwand verbucht und auf einem separaten Konto erfasst. Man sollte sicherstellen, dass die Verzugszinsen korrekt berechnet und dokumentiert werden, um die Buchhaltung ordnungsgemäß zu führen. Zudem sollten die Verzugszinsen in der Gewinn- und Verlustrechnung ausgewiesen werden, um die finanzielle Situation des Unternehmens transparent darzustellen. Es ist wichtig, die gesetzlichen Vorschriften zu beachten und die Verzugszinsen entsprechend zu behandeln, um mögliche rechtliche Konsequenzen zu vermeiden. **
-
Wie werden Versandkosten verbucht?
Versandkosten werden in der Regel als separate Kostenposition in der Buchhaltung verbucht. Sie werden entweder als direkte Kosten den jeweiligen Produkten zugeordnet oder als indirekte Kosten über ein separates Konto erfasst. Die verbuchten Versandkosten können dann als Betriebsausgaben steuerlich geltend gemacht werden. Es ist wichtig, die Versandkosten klar zu dokumentieren und nachvollziehbar zu verbuchen, um eine ordnungsgemäße Buchführung sicherzustellen. Unternehmen sollten dabei auch darauf achten, dass die Verbuchung der Versandkosten den gesetzlichen Vorgaben entspricht. **
-
Wie werden Geschenke verbucht?
Wie werden Geschenke verbucht? Geschenke werden in der Buchhaltung als Betriebsausgaben verbucht, sofern sie an Geschäftspartner oder Kunden verschenkt werden. Dabei müssen die Kosten für die Geschenke klar und eindeutig dokumentiert werden. Geschenke an Mitarbeiter werden in der Regel als Sachbezüge behandelt und müssen unter Umständen versteuert werden. Es ist wichtig, die steuerlichen Vorschriften für Geschenke zu beachten und diese korrekt in der Buchhaltung zu erfassen. **
Ähnliche Suchbegriffe für Verbucht
-
Grand Cru To Go Thermobecher sandfarbig einheitlichIdeal für den Weg zur Arbeit und für Wochenendausflüge. Diesen Begleiter können Sie überall mit hinnehmen! Vorteile: Der Grand Cru To Go Thermobecher von Rosendahl hält Ihr Getränk lange Zeit auf der gewünschten Temperatur. Dank eines cleveren Knopfes lässt er sich mit einer Hand öffnen und ist damit das perfekte Gadget für das Auto. Der Silikongriff sorgt dafür, dass der Becher gut in der Hand liegt und nicht verrutscht. Der Rand des Bechers ist breit und abgerundet, um das Trinken von Getränken zu erleichtern - und zwar von beiden Seiten. Das Fassungsvermögen des Bechers beträgt 280 ml. Schicksal: Der Grand Cru To Go Becher ist sowohl für heiße als auch für kalte Getränke geeignet. Er ist daher das ganze Jahr über ideal. Materialien: Er ist aus Kunststoff hergestellt. BPA-frei. Gut zu wissen! Der Becher kann erfolgreich in der Spülmaschine gereinigt werden.27,39 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Thie, Bernhard: Buchführung in gemeinnützigen VereinenBuchführung in gemeinnützigen Vereinen , ¿So haben Sie die Vereinsbuchführung sicher im Griff! Wer sich an die Buchführung gemeinnütziger Vereine wagt, benötigt Kenntnisse im Recht der Gemeinnützigkeit und muss sich insbesondere mit den Besonderheiten im Umsatzsteuerrecht auskennen. Dieses Wissen wird im Buch vermittelt und die beiden Standardkontenrahmen (SKR 49 und SKR 42) für gemeinnützige Vereine, Stiftungen und gGmbHs werden vorgestellt. 2025 löst der SKR 42 den SKR 49 in vielen Vereinen ab. Darüber hinaus werden die typischen Einnahmen und Ausgaben eines gemeinnützigen Vereins anhand von Fallbeispielen mit Buchungsvorschlägen für beide Kontenrahmen erläutert. Das Buch versteht sich als Arbeitshilfe für Praktiker, vermittelt aber auch Grundlagen der Gemeinnützigkeit, weil dieses Thema in der Ausbildung der Steuerberater nur am Rande vorkommt und in der Ausbildung der Steuerfachangestellten überhaupt keinen Platz hat. Das Werk ist aufgrund der zahlreichen Beispiele auch für Vorstände und Geschäftsführer gemeinnütziger Vereine geeignet, die sich in der doppelten Buchführung nicht oder nur wenig auskennen, die Geschäftsvorfälle in ihrer Organisation aber steuerrechtlich verstehen wollen, um die laufenden steuerlichen Verpflichtungen des Vereins erfüllen zu können. Es werden anhand der Beispielfälle aktuelle Rechtsentwicklungen in Gesetzgebung und Rechtsprechung anschaulich erklärt. Neu hinzugekommen ist in der 2. Auflage ein Kapitel über die Grundlagen der Rechnungslegung, das erklärt, für welche Gewinnermittlungsarten ein Verein sich entscheiden kann. Einnahmen-Ausgaben-Rechnung, Einnahmenüberschussrechnung und Bilanz mit Gewinn- und Verlustrechnung werden erläutert. Das Kapitel über Mittelverwendung und Rücklagen ist wesentlich erweitert worden. Der Autor geht darüber hinaus sowohl auf die Einführung der E-Rechnung als auch auf Bildungsleistungen sowie RS HFA 14 und RS HFA 21 des IDW ein. Der Zugriff auf ein ausführliches digitales Abc der Geschäftsvorfälle mit über 100 Schlagwörtern ist inklusive. Inhaltsverzeichnis: ¿Teil 1: Grundzüge der Gemeinnützigkeit Teil 2: Grundzüge der Rechnungslegung Teil 3: Typische Sachverhalte Teil 4: Mittelverwendung und Rücklagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Thie, Bernhard, Edition: NED, Auflage: 25002, Auflage/Ausgabe: 2., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 260, Keyword: Gemeinnützigkeit; Verein; Vereinsrecht; SKR 49; SKR 42; Steuererklärung; Zivilrecht; Verbandsrecht; Fördermittel; Steuerbegünstigste Zwecke; Zweckbetrieb; Umsatzsteuer; Bilanzierung; GmbH; Tax Compliance; Mittelverwendung und Rücklagen; E-Rechnung; Einnahmen-Ausgaben-Rechnung; Einnahmenüberschussrechnung; Gewinnermittlungsarten; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Verein - Vereinsrecht - VereinsG~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 260 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 390, Produktform: Kartoniert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pawel, Andreas: Wunder verbindenWunder verbinden , Stehen und Staunen! Die größte Staumauer Deutschlands und die weltweit längste Hängebrücke ihrer Art sind ein einzigartiges Ensemble! Umrahmt werden sie vom Rappbodestausee, der von den Quellen und Zuflüssen der Bode gespeist wird, die ihre dann eindrucksvollste Gestalt im Bodetal findet. Andreas Pawel erzählt vom Harzer Erfindergeist in einer der schönsten Regionen des Gebirges. Mit dem Aufbau des Bodewerks erfährt ein vielhundertjähriges Aufeinandertreffen von Natur, Kultur und Technik eine Krönung. Mit magischen Fotografien verbindet Clemens Bussert den Lauf des Wassers und die Wunder menschlichen Wirkens zu einem unvergeßlichen Panorama. , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 20240913, Produktform: Leinen, Autoren: Pawel, Andreas, Fotograph: Bussert, Clemens, Seitenzahl/Blattzahl: 240, Keyword: Bodetal; Harz; Harzdrenalin; Rappbodestausee; Rappbodetalsperre, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 19, Gewicht: 1288, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stone Seifenschale schwarz matt einheitlichSie suchen die perfekte Ergänzung für Ihr Badezimmer? Dann ist die einzelne Seifenschale Stone von Decor Walther genau das Richtige für Sie. Plus: Das minimalistische Design und die sorgfältige Verarbeitung verleihen ihr einen stilvollen Look. Dank ihrer kompakten Maße passt sie in viele Waschbecken. Die robuste Konstruktion und die einfache Reinigung machen die Seifenschale nicht nur praktisch, sondern auch langlebig, so dass sie Ihnen viele Jahre lang dienen wird.63,39 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden Abschlagszahlungen verbucht?
Abschlagszahlungen werden in der Buchhaltung als Vorauszahlungen für noch nicht erbrachte Leistungen oder Lieferungen behandelt. Sie werden als Verbindlichkeiten auf der Passivseite der Bilanz erfasst, da das Unternehmen noch eine Leistung erbringen muss. Gleichzeitig werden Abschlagszahlungen als Forderungen auf der Aktivseite der Bilanz verbucht, da das Unternehmen bereits eine Zahlung erhalten hat. Bei Fertigstellung der Leistung oder Lieferung werden die Abschlagszahlungen mit den tatsächlichen Kosten verrechnet und entsprechend angepasst. Es ist wichtig, Abschlagszahlungen genau zu dokumentieren und regelmäßig zu überprüfen, um eine korrekte Buchführung sicherzustellen. **
-
Wie werden Lohnnebenkosten verbucht?
Lohnnebenkosten werden in der Buchhaltung als Aufwand verbucht. Sie werden in der Regel als separate Positionen erfasst, zum Beispiel unter den Konten "Sozialversicherungsbeiträge" oder "Betriebliche Altersvorsorge". Die Höhe der Lohnnebenkosten hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gehalt der Mitarbeiter und den gesetzlichen Vorgaben. **
-
Wie wird ein Gutschein verbucht?
Ein Gutschein wird als Verbindlichkeit verbucht, da das Unternehmen dem Kunden gegenüber verpflichtet ist, die Leistung zu erbringen, für die der Gutschein eingelöst werden kann. Bei Ausstellung des Gutscheins wird die Verbindlichkeit in der Bilanz erhöht. Wenn der Gutschein eingelöst wird, wird die Verbindlichkeit reduziert und der entsprechende Umsatz verbucht. Es ist wichtig, Gutscheine regelmäßig zu überwachen und sicherzustellen, dass sie innerhalb ihres Gültigkeitszeitraums eingelöst werden, um eine ordnungsgemäße Buchführung zu gewährleisten. Die genaue Buchung hängt auch von der Art des Gutscheins ab, z.B. ob es sich um einen Rabattgutschein oder einen Wertgutschein handelt. **
-
Wie verbucht man eine Eingangsrechnung?
Um eine Eingangsrechnung zu verbuchen, muss zunächst geprüft werden, ob die Rechnung korrekt und vollständig ist. Anschließend wird die Rechnung in das Buchhaltungssystem eingetragen und den entsprechenden Kostenstellen zugeordnet. Die Umsatzsteuer wird separat ausgewiesen und ebenfalls verbucht. Nach der Verbuchung wird die Rechnung zur Zahlung freigegeben und der offene Betrag im System als Verbindlichkeit erfasst. Abschließend erfolgt die Zahlung der Rechnung, wodurch die Verbindlichkeit ausgebucht wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.