Domain zusammenbinden.de kaufen?
Wir ziehen mit dem Projekt
zusammenbinden.de um.
Sind Sie am Kauf der Domain
zusammenbinden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusammenbinden.de kaufen?
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Kindergartenblock - Verbinden, vergleiViele verschiedene Übungen zum Verbinden und Vergleichen erwarten die Kinder in diesem Kindergartenblock. Dabei werden gleichzeitig Konzentration, Motorik und genaues Hinsehen gefördert. Alle Aufgaben sind liebevoll und kindgerecht illustriert und bieten eine ideale Vorbereitung auf die Vor- und Grundschule. Durch das handliche Format ist der Block der ideale Begleiter für zuhause und unterwegs!7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Grand Cru To Go Thermobecher dunkelgrau einheitlichIdeal für den Weg zur Arbeit und für Wochenendausflüge. Diesen Begleiter können Sie überall mit hinnehmen! Vorteile: Der Grand Cru To Go Thermobecher von Rosendahl hält Ihr Getränk lange Zeit auf der gewünschten Temperatur. Dank eines cleveren Knopfes lässt er sich mit einer Hand öffnen und ist damit das perfekte Gadget für das Auto. Der Silikongriff sorgt dafür, dass der Becher gut in der Hand liegt und nicht verrutscht. Der Rand des Bechers ist breit und abgerundet, um das Trinken von Getränken zu erleichtern - und zwar von beiden Seiten. Das Fassungsvermögen des Bechers beträgt 280 ml. Schicksal: Der Grand Cru To Go Becher ist sowohl für heiße als auch für kalte Getränke geeignet. Er ist daher das ganze Jahr über ideal. Materialien: Er ist aus Kunststoff hergestellt. BPA-frei. Gut zu wissen! Der Becher kann erfolgreich in der Spülmaschine gereinigt werden.27,39 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
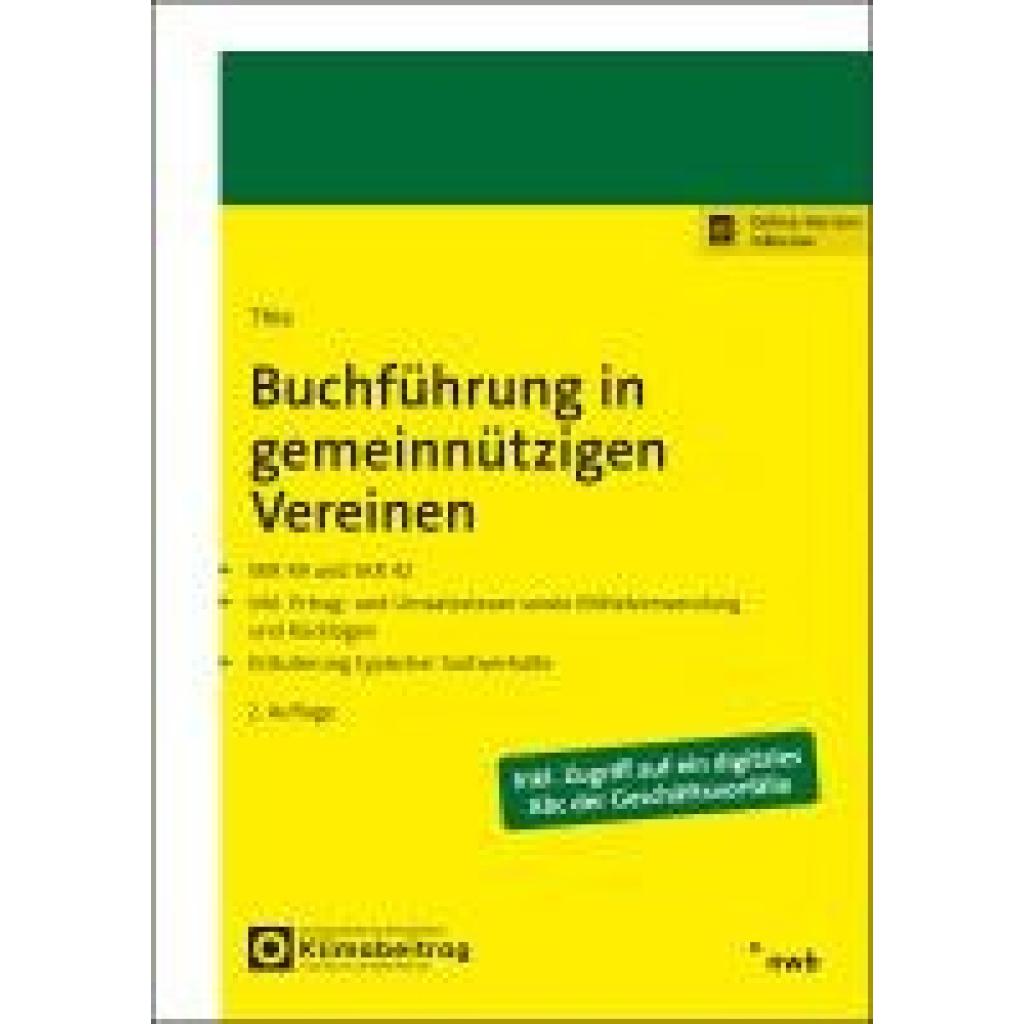
Thie, Bernhard: Buchführung in gemeinnützigen VereinenBuchführung in gemeinnützigen Vereinen , ¿So haben Sie die Vereinsbuchführung sicher im Griff! Wer sich an die Buchführung gemeinnütziger Vereine wagt, benötigt Kenntnisse im Recht der Gemeinnützigkeit und muss sich insbesondere mit den Besonderheiten im Umsatzsteuerrecht auskennen. Dieses Wissen wird im Buch vermittelt und die beiden Standardkontenrahmen (SKR 49 und SKR 42) für gemeinnützige Vereine, Stiftungen und gGmbHs werden vorgestellt. 2025 löst der SKR 42 den SKR 49 in vielen Vereinen ab. Darüber hinaus werden die typischen Einnahmen und Ausgaben eines gemeinnützigen Vereins anhand von Fallbeispielen mit Buchungsvorschlägen für beide Kontenrahmen erläutert. Das Buch versteht sich als Arbeitshilfe für Praktiker, vermittelt aber auch Grundlagen der Gemeinnützigkeit, weil dieses Thema in der Ausbildung der Steuerberater nur am Rande vorkommt und in der Ausbildung der Steuerfachangestellten überhaupt keinen Platz hat. Das Werk ist aufgrund der zahlreichen Beispiele auch für Vorstände und Geschäftsführer gemeinnütziger Vereine geeignet, die sich in der doppelten Buchführung nicht oder nur wenig auskennen, die Geschäftsvorfälle in ihrer Organisation aber steuerrechtlich verstehen wollen, um die laufenden steuerlichen Verpflichtungen des Vereins erfüllen zu können. Es werden anhand der Beispielfälle aktuelle Rechtsentwicklungen in Gesetzgebung und Rechtsprechung anschaulich erklärt. Neu hinzugekommen ist in der 2. Auflage ein Kapitel über die Grundlagen der Rechnungslegung, das erklärt, für welche Gewinnermittlungsarten ein Verein sich entscheiden kann. Einnahmen-Ausgaben-Rechnung, Einnahmenüberschussrechnung und Bilanz mit Gewinn- und Verlustrechnung werden erläutert. Das Kapitel über Mittelverwendung und Rücklagen ist wesentlich erweitert worden. Der Autor geht darüber hinaus sowohl auf die Einführung der E-Rechnung als auch auf Bildungsleistungen sowie RS HFA 14 und RS HFA 21 des IDW ein. Der Zugriff auf ein ausführliches digitales Abc der Geschäftsvorfälle mit über 100 Schlagwörtern ist inklusive. Inhaltsverzeichnis: ¿Teil 1: Grundzüge der Gemeinnützigkeit Teil 2: Grundzüge der Rechnungslegung Teil 3: Typische Sachverhalte Teil 4: Mittelverwendung und Rücklagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Thie, Bernhard, Edition: NED, Auflage: 25002, Auflage/Ausgabe: 2., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 260, Keyword: Gemeinnützigkeit; Verein; Vereinsrecht; SKR 49; SKR 42; Steuererklärung; Zivilrecht; Verbandsrecht; Fördermittel; Steuerbegünstigste Zwecke; Zweckbetrieb; Umsatzsteuer; Bilanzierung; GmbH; Tax Compliance; Mittelverwendung und Rücklagen; E-Rechnung; Einnahmen-Ausgaben-Rechnung; Einnahmenüberschussrechnung; Gewinnermittlungsarten; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Verein - Vereinsrecht - VereinsG~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 260 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 390, Produktform: Kartoniert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
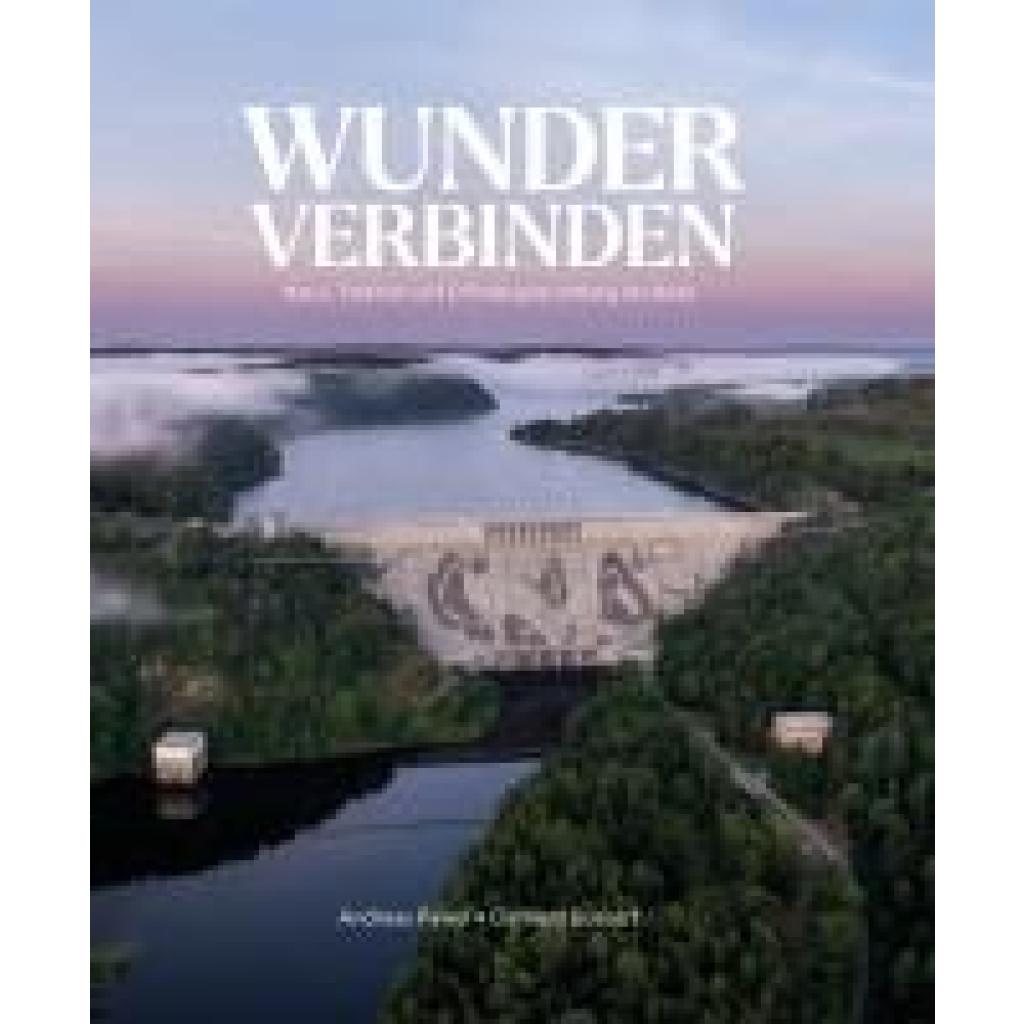
Pawel, Andreas: Wunder verbindenWunder verbinden , Stehen und Staunen! Die größte Staumauer Deutschlands und die weltweit längste Hängebrücke ihrer Art sind ein einzigartiges Ensemble! Umrahmt werden sie vom Rappbodestausee, der von den Quellen und Zuflüssen der Bode gespeist wird, die ihre dann eindrucksvollste Gestalt im Bodetal findet. Andreas Pawel erzählt vom Harzer Erfindergeist in einer der schönsten Regionen des Gebirges. Mit dem Aufbau des Bodewerks erfährt ein vielhundertjähriges Aufeinandertreffen von Natur, Kultur und Technik eine Krönung. Mit magischen Fotografien verbindet Clemens Bussert den Lauf des Wassers und die Wunder menschlichen Wirkens zu einem unvergeßlichen Panorama. , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 20240913, Produktform: Leinen, Autoren: Pawel, Andreas, Fotograph: Bussert, Clemens, Seitenzahl/Blattzahl: 240, Keyword: Bodetal; Harz; Harzdrenalin; Rappbodestausee; Rappbodetalsperre, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 19, Gewicht: 1288, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Stone Seifenschale schwarz matt einheitlichSie suchen die perfekte Ergänzung für Ihr Badezimmer? Dann ist die einzelne Seifenschale Stone von Decor Walther genau das Richtige für Sie. Plus: Das minimalistische Design und die sorgfältige Verarbeitung verleihen ihr einen stilvollen Look. Dank ihrer kompakten Maße passt sie in viele Waschbecken. Die robuste Konstruktion und die einfache Reinigung machen die Seifenschale nicht nur praktisch, sondern auch langlebig, so dass sie Ihnen viele Jahre lang dienen wird.63,39 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kindergartenblock - Verbinden, vergleiViele verschiedene Übungen zum Verbinden und Vergleichen erwarten die Kinder in diesem Kindergartenblock. Dabei werden gleichzeitig Konzentration, Motorik und genaues Hinsehen gefördert. Alle Aufgaben sind liebevoll und kindgerecht illustriert und bieten eine ideale Vorbereitung auf die Vor- und Grundschule. Durch das handliche Format ist der Block der ideale Begleiter für zuhause und unterwegs!7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Grand Cru To Go Thermobecher dunkelgrau einheitlichIdeal für den Weg zur Arbeit und für Wochenendausflüge. Diesen Begleiter können Sie überall mit hinnehmen! Vorteile: Der Grand Cru To Go Thermobecher von Rosendahl hält Ihr Getränk lange Zeit auf der gewünschten Temperatur. Dank eines cleveren Knopfes lässt er sich mit einer Hand öffnen und ist damit das perfekte Gadget für das Auto. Der Silikongriff sorgt dafür, dass der Becher gut in der Hand liegt und nicht verrutscht. Der Rand des Bechers ist breit und abgerundet, um das Trinken von Getränken zu erleichtern - und zwar von beiden Seiten. Das Fassungsvermögen des Bechers beträgt 280 ml. Schicksal: Der Grand Cru To Go Becher ist sowohl für heiße als auch für kalte Getränke geeignet. Er ist daher das ganze Jahr über ideal. Materialien: Er ist aus Kunststoff hergestellt. BPA-frei. Gut zu wissen! Der Becher kann erfolgreich in der Spülmaschine gereinigt werden.27,39 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Verpachtung
-
Thie, Bernhard: Buchführung in gemeinnützigen VereinenBuchführung in gemeinnützigen Vereinen , ¿So haben Sie die Vereinsbuchführung sicher im Griff! Wer sich an die Buchführung gemeinnütziger Vereine wagt, benötigt Kenntnisse im Recht der Gemeinnützigkeit und muss sich insbesondere mit den Besonderheiten im Umsatzsteuerrecht auskennen. Dieses Wissen wird im Buch vermittelt und die beiden Standardkontenrahmen (SKR 49 und SKR 42) für gemeinnützige Vereine, Stiftungen und gGmbHs werden vorgestellt. 2025 löst der SKR 42 den SKR 49 in vielen Vereinen ab. Darüber hinaus werden die typischen Einnahmen und Ausgaben eines gemeinnützigen Vereins anhand von Fallbeispielen mit Buchungsvorschlägen für beide Kontenrahmen erläutert. Das Buch versteht sich als Arbeitshilfe für Praktiker, vermittelt aber auch Grundlagen der Gemeinnützigkeit, weil dieses Thema in der Ausbildung der Steuerberater nur am Rande vorkommt und in der Ausbildung der Steuerfachangestellten überhaupt keinen Platz hat. Das Werk ist aufgrund der zahlreichen Beispiele auch für Vorstände und Geschäftsführer gemeinnütziger Vereine geeignet, die sich in der doppelten Buchführung nicht oder nur wenig auskennen, die Geschäftsvorfälle in ihrer Organisation aber steuerrechtlich verstehen wollen, um die laufenden steuerlichen Verpflichtungen des Vereins erfüllen zu können. Es werden anhand der Beispielfälle aktuelle Rechtsentwicklungen in Gesetzgebung und Rechtsprechung anschaulich erklärt. Neu hinzugekommen ist in der 2. Auflage ein Kapitel über die Grundlagen der Rechnungslegung, das erklärt, für welche Gewinnermittlungsarten ein Verein sich entscheiden kann. Einnahmen-Ausgaben-Rechnung, Einnahmenüberschussrechnung und Bilanz mit Gewinn- und Verlustrechnung werden erläutert. Das Kapitel über Mittelverwendung und Rücklagen ist wesentlich erweitert worden. Der Autor geht darüber hinaus sowohl auf die Einführung der E-Rechnung als auch auf Bildungsleistungen sowie RS HFA 14 und RS HFA 21 des IDW ein. Der Zugriff auf ein ausführliches digitales Abc der Geschäftsvorfälle mit über 100 Schlagwörtern ist inklusive. Inhaltsverzeichnis: ¿Teil 1: Grundzüge der Gemeinnützigkeit Teil 2: Grundzüge der Rechnungslegung Teil 3: Typische Sachverhalte Teil 4: Mittelverwendung und Rücklagen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20250430, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Thie, Bernhard, Edition: NED, Auflage: 25002, Auflage/Ausgabe: 2., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 260, Keyword: Gemeinnützigkeit; Verein; Vereinsrecht; SKR 49; SKR 42; Steuererklärung; Zivilrecht; Verbandsrecht; Fördermittel; Steuerbegünstigste Zwecke; Zweckbetrieb; Umsatzsteuer; Bilanzierung; GmbH; Tax Compliance; Mittelverwendung und Rücklagen; E-Rechnung; Einnahmen-Ausgaben-Rechnung; Einnahmenüberschussrechnung; Gewinnermittlungsarten; Rechnungslegung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchführung~Buchhaltung / Buchführung~Rechnungswesen~Verein - Vereinsrecht - VereinsG~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Blätteranzahl: 260 Blätter, Länge: 210, Breite: 148, Höhe: 21, Gewicht: 390, Produktform: Kartoniert,49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pawel, Andreas: Wunder verbindenWunder verbinden , Stehen und Staunen! Die größte Staumauer Deutschlands und die weltweit längste Hängebrücke ihrer Art sind ein einzigartiges Ensemble! Umrahmt werden sie vom Rappbodestausee, der von den Quellen und Zuflüssen der Bode gespeist wird, die ihre dann eindrucksvollste Gestalt im Bodetal findet. Andreas Pawel erzählt vom Harzer Erfindergeist in einer der schönsten Regionen des Gebirges. Mit dem Aufbau des Bodewerks erfährt ein vielhundertjähriges Aufeinandertreffen von Natur, Kultur und Technik eine Krönung. Mit magischen Fotografien verbindet Clemens Bussert den Lauf des Wassers und die Wunder menschlichen Wirkens zu einem unvergeßlichen Panorama. , Spannelemente & Rollen > Steuerketten, Zahnriemen & Einbausätze , Erscheinungsjahr: 20240913, Produktform: Leinen, Autoren: Pawel, Andreas, Fotograph: Bussert, Clemens, Seitenzahl/Blattzahl: 240, Keyword: Bodetal; Harz; Harzdrenalin; Rappbodestausee; Rappbodetalsperre, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 19, Gewicht: 1288, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stone Seifenschale Weiß matt einheitlichSie suchen die perfekte Ergänzung für Ihr Badezimmer? Dann ist die einzelne Seifenschale Stone von Decor Walther genau das Richtige für Sie. Plus: Das minimalistische Design und die sorgfältige Verarbeitung verleihen ihr einen stilvollen Look. Dank ihrer kompakten Maße passt sie in viele Waschbecken. Die robuste Konstruktion und die einfache Reinigung machen die Seifenschale nicht nur praktisch, sondern auch langlebig, so dass sie Ihnen viele Jahre lang dienen wird.54,11 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig?
Sind Einnahmen aus Vermietung und Verpachtung sozialversicherungspflichtig? Diese Einnahmen unterliegen grundsätzlich nicht der Sozialversicherungspflicht, da es sich um Einkünfte aus Kapitalvermögen handelt. Allerdings kann es Ausnahmen geben, wenn die Vermietungstätigkeit als gewerblich eingestuft wird. In diesem Fall könnten Sozialversicherungsbeiträge fällig werden. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder die zuständige Sozialversicherungsbehörde zu wenden, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.